15. November 2026 · 4 Min. Lesezeit
Kaufnebenkosten beim Immobilienkauf im Kanton Freiburg: was Sie einplanen sollten
Eigenmittel, Notar, Handänderungssteuer, Grundbuch und Schuldbriefe: Diese Posten gehören ins Budget, bevor Sie im Kanton Freiburg kaufen. Die genannten Beträge sind unverbindliche Grössenordnungen.
Eine Wohnung oder ein Haus zu kaufen ist ein schönes Vorhaben. Der ausgeschriebene Preis ist aber nur ein Teil des Budgets. Die Kaufnebenkosten beim Immobilienkauf im Kanton Freiburg, von der Saane bis ins Gibloux, kommen zum Kaufpreis hinzu und gehören von Anfang an in die Planung. Hier erhalten Sie einen Überblick über die wichtigsten Posten.
Die folgenden Angaben sind unverbindliche Grössenordnungen. Die genauen Tarife hängen von Ihrer Situation, der Gemeinde und dem Dossier ab. Bitte lassen Sie sie von Ihrem Notar, Ihrer Bank oder den kantonalen Behörden bestätigen.
Eigenmittel: die Basis Ihrer Finanzierung
Banken verlangen in der Regel Eigenmittel von rund 20 % des Kaufpreises. Den Rest finanziert eine Hypothek.
Nicht alle Eigenmittel werden gleich behandelt:
- höchstens 10 % des Kaufpreises dürfen aus der Pensionskasse (2. Säule) stammen;
- der übrige Teil, also mindestens 10 %, sollte grundsätzlich aus anderen Quellen kommen, etwa aus Ersparnissen, Wertschriften, einem Erbvorbezug oder einer Schenkung. Es gelten die Kriterien Ihrer Bank.
Ein rein illustratives Beispiel: Bei einem Objekt für CHF 800'000 entsprechen 20 % einem Betrag von CHF 160'000. Davon dürfen maximal CHF 80'000 aus der 2. Säule stammen. Ein Vorbezug wirkt sich auf Ihre Vorsorge und Ihre Steuern aus. Klären Sie das vorab mit Ihrer Pensionskasse.
Notarkosten
In der Schweiz braucht der Verkauf einer Liegenschaft eine öffentliche Beurkundung durch eine Notarin oder einen Notar. Dieser setzt den Kaufvertrag auf, prüft die rechtlichen Punkte, erledigt die Eingaben beim Grundbuch und koordiniert oft auch die Finanzierungsfragen.
Die Notarkosten hängen vom Kaufpreis, von der Komplexität des Falls und von der Anzahl der Urkunden ab (Kauf, Pfandbestellung, Dienstbarkeiten usw.). Am einfachsten lassen Sie sich vor der Unterzeichnung eine schriftliche Kostenschätzung geben. Bei Neubauprojekten sollten Sie ausserdem klären, wer den Notar bestimmt und was im Kaufpreis bereits enthalten ist.
Handänderungssteuer und Grundbuchgebühren
Der Eigentümerwechsel löst zwei Arten von öffentlichen Abgaben aus:
- die Handänderungssteuer, eine Abgabe auf den Eigentumsübergang nach kantonalen Regeln;
- die Grundbuchgebühren für die Eintragung der neuen Eigentümer und allfälliger Pfandrechte.
In der Praxis trägt häufig der Käufer diese Kosten. Der Kaufvertrag kann aber eine andere Aufteilung vorsehen. Ansätze und Tarife können sich ändern. Verlassen Sie sich deshalb nicht auf eine Zahl aus dem Internet, sondern lassen Sie sich diese von Ihrem Notar bestätigen.
Schuldbriefe und Finanzierungskosten
Zur Sicherung der Hypothek verlangt die Bank ein Grundpfand, meist in Form eines Schuldbriefs. Es gibt zwei Fälle:
- Der Verkäufer hat bereits Schuldbriefe, die teilweise übernommen werden können. Das kann gewisse Kosten senken. Besprechen Sie es mit Ihrer Bank und Ihrem Notar.
- Neue Schuldbriefe müssen errichtet werden. Das verursacht Notar- und Grundbuchkosten, die sich in der Regel am Betrag des Titels orientieren.
Je nach Bank können weitere Kosten anfallen, zum Beispiel für die Schätzung der Liegenschaft oder die Dossiereröffnung. Vergleichen Sie mehrere Angebote und fragen Sie gezielt danach.
Eine Reserve im Gesamtbudget einplanen
Rechnen Sie zusätzlich zu den Eigenmitteln mit einer Reserve für die Nebenkosten. Als sehr grobe Orientierung gelten einige Prozent des Kaufpreises, die Sie mit Ihrem Notar präzisieren sollten. Ihre Bank sagt Ihnen auch, ob diese Kosten aus eigenen liquiden Mitteln gedeckt werden müssen.
Denken Sie ausserdem an die Kosten nach dem Kauf:
- Umzug, Möbel, mögliche Umbauten oder Umgebungsarbeiten;
- Nebenkosten der Stockwerkeigentümergemeinschaft und Erneuerungsfonds bei einer Eigentumswohnung;
- Versicherungen, Unterhalt und Steuern rund um das Eigentum.
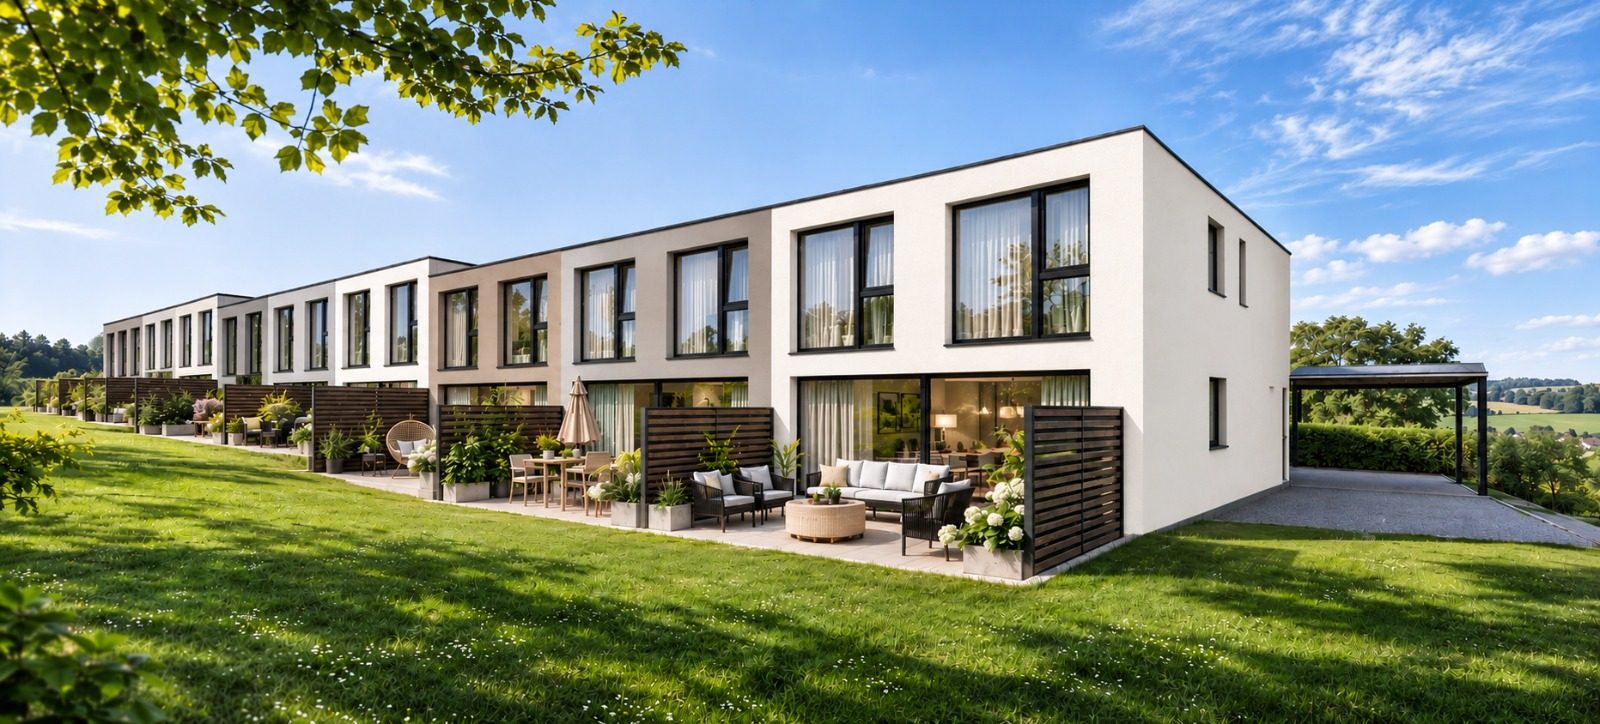
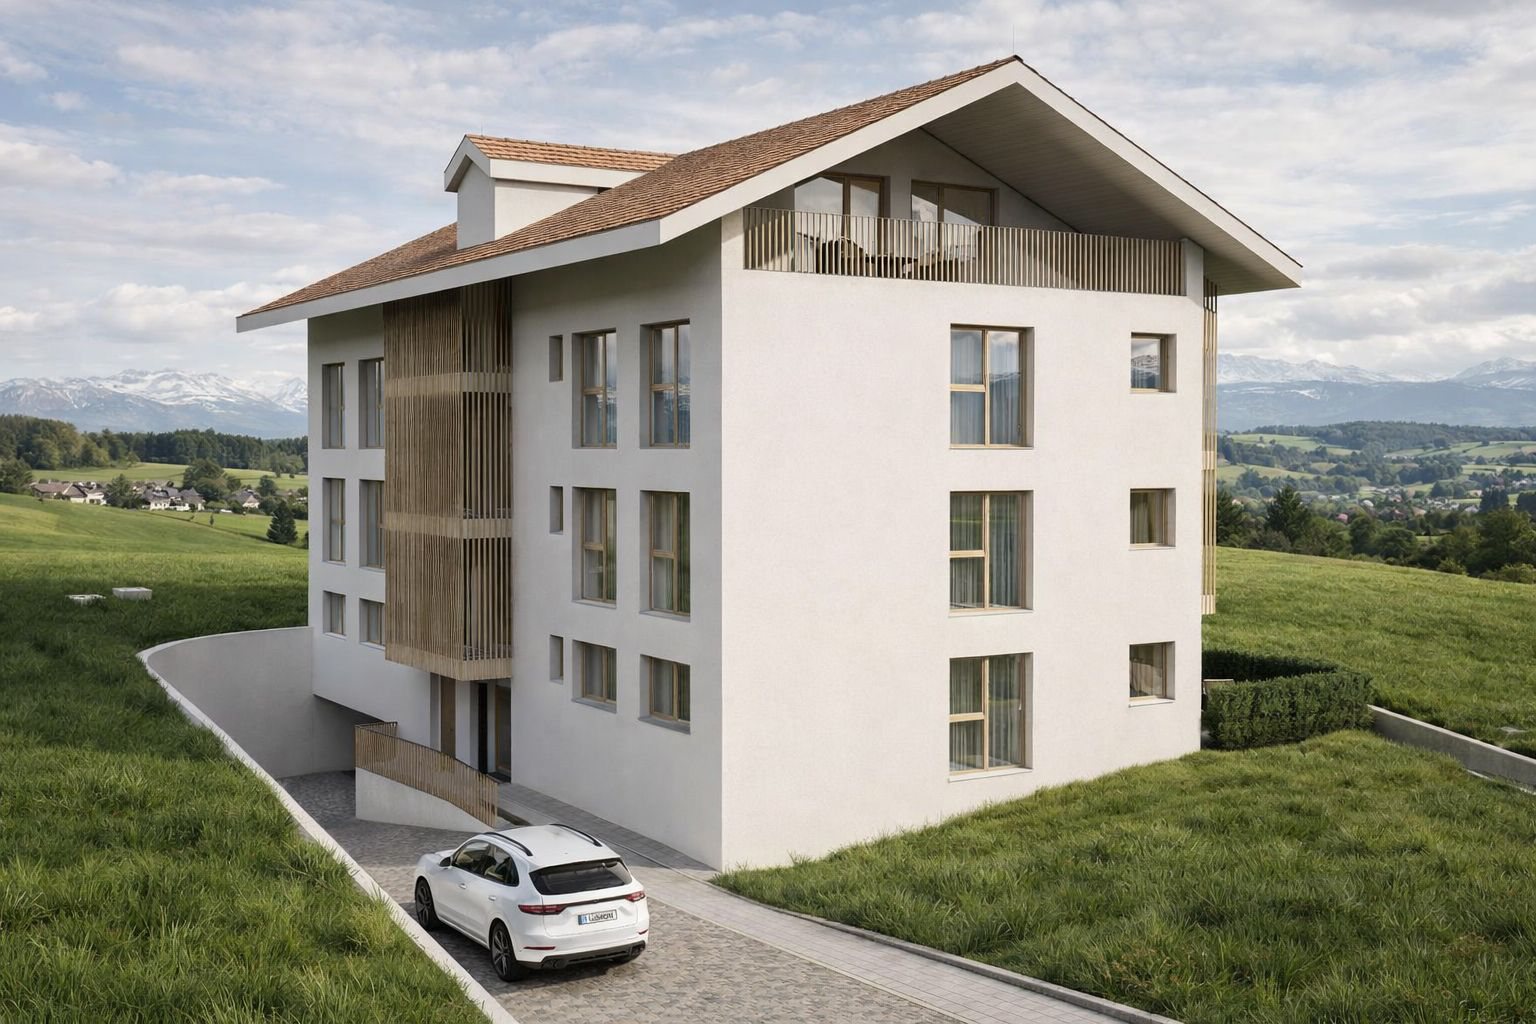
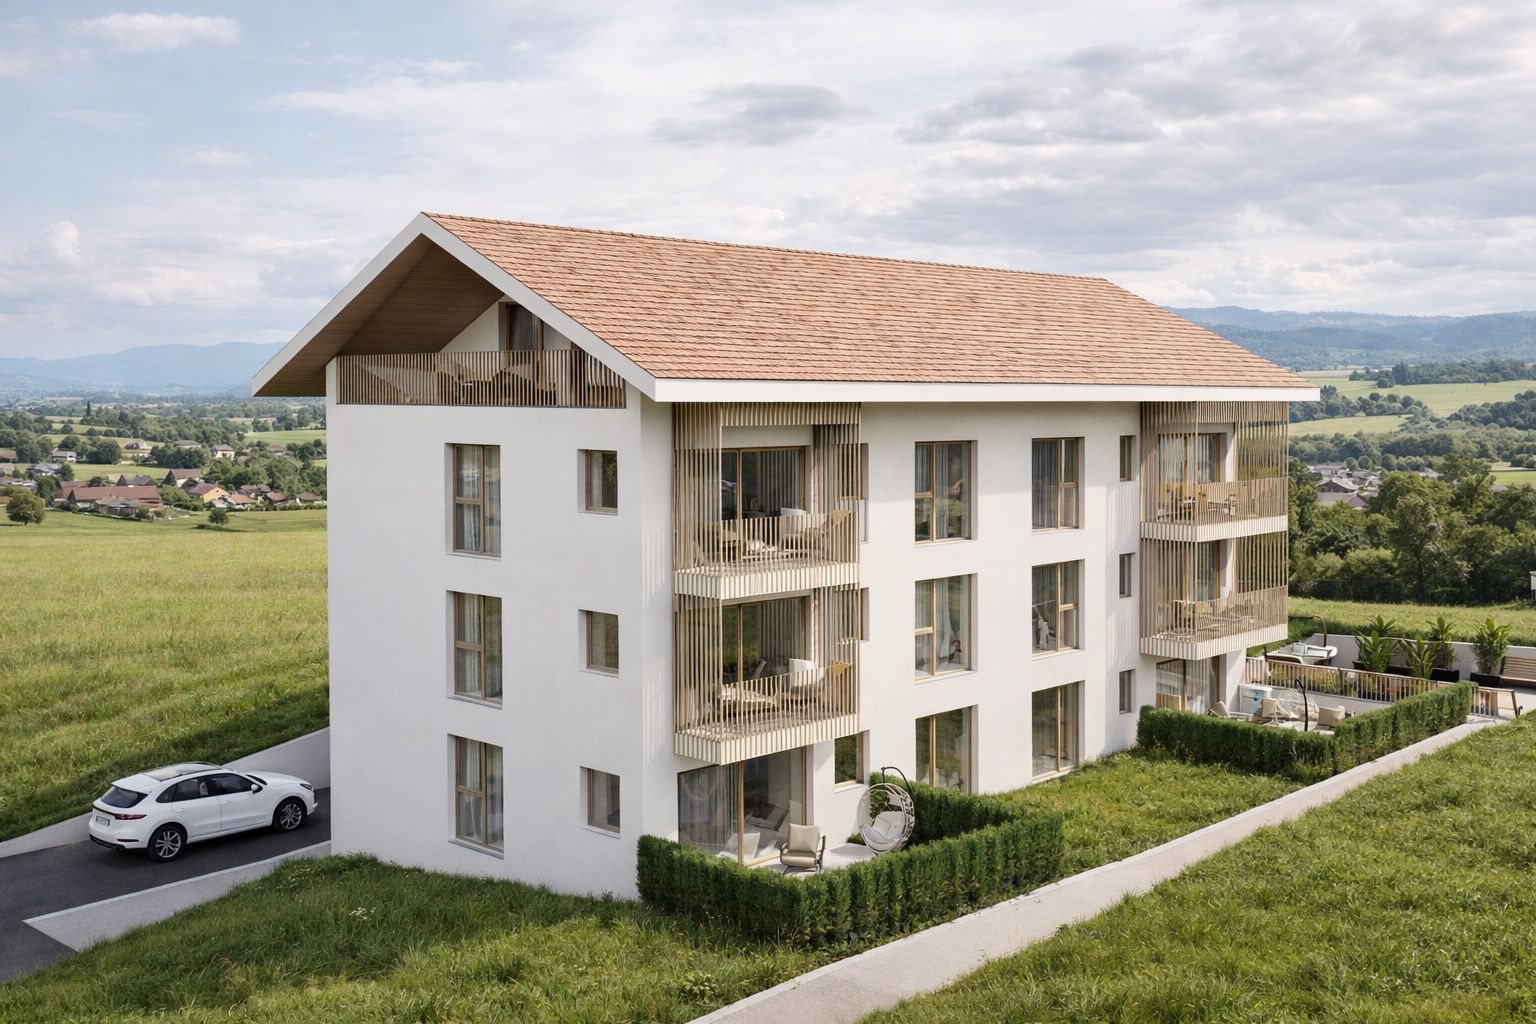
Bei einem Neubauprojekt lohnt sich der Blick auf den Leistungsumfang: Ausbau, Küche, Umgebung, Parkplätze. In Cottens bieten Les Villas de la Côte Reiheneinfamilienhäuser mit 5.5 Zimmern. In Rossens umfasst die Résidence du Barrage Wohnungen mit 4.5 Zimmern und eine Attikawohnung mit 3.5 Zimmern. Die Verkaufsdokumentation erlaubt es, die Leistungen klar zu vergleichen.
So bereiten Sie Ihren Kauf gut vor
Mit ein paar einfachen Schritten behalten Sie den Überblick:
- Lassen Sie Ihre Tragbarkeit von der Bank prüfen, bevor Sie Objekte besichtigen;
- verlangen Sie eine Berechnung mit Eigenmitteln, Nebenkosten und monatlicher Belastung;
- kontaktieren Sie Ihre Pensionskasse, wenn Sie Mittel aus der 2. Säule einsetzen möchten;
- lassen Sie sich vom Notar eine Kostenschätzung geben;
- schauen Sie sich unsere Immobilien zum Verkauf an, um Ihr Budget einzuordnen.
Sprechen wir über Ihr Vorhaben
Sie möchten im Kanton Freiburg oder im Gibloux kaufen? Das Team von LivingSpace Immobilier in Rossens begleitet Sie von der ersten Besichtigung bis zur Unterzeichnung. Wir helfen Ihnen, das Vorgehen mit Ihrer Bank und Ihrem Notar zu strukturieren. Nehmen Sie Kontakt mit uns auf für ein erstes, unverbindliches Gespräch.
Passende Projekte
Objekte zu diesem Artikel
Eine Frage zu Ihrem Immobilienprojekt?
Kontakt aufnehmenEbenfalls lesenswert
17. November 2026 · 3 Min. Lesezeit
Wohnen in Rossens und in der Gemeinde Gibloux: Lebensqualität, Mobilität und Immobilien
Zwischen Greyerzersee und Freiburger Landschaft überzeugt Rossens durch seine Lebensqualität und die Lage zwischen Freiburg und Bulle. Ein Überblick für alle, die im Gibloux kaufen oder mieten möchten.
Artikel lesen13. November 2026 · 4 Min. Lesezeit
Wohnung ab Plan kaufen im Kanton Freiburg: Ablauf, Sicherheiten und Tipps
Von der Reservation bis zur Schlüsselübergabe: So läuft der Kauf einer Neubauwohnung vor Baufertigstellung ab, und diese Sicherheiten sollten Sie prüfen. Ein praktischer Leitfaden für Käuferinnen und Käufer im Kanton Freiburg.
Artikel lesen